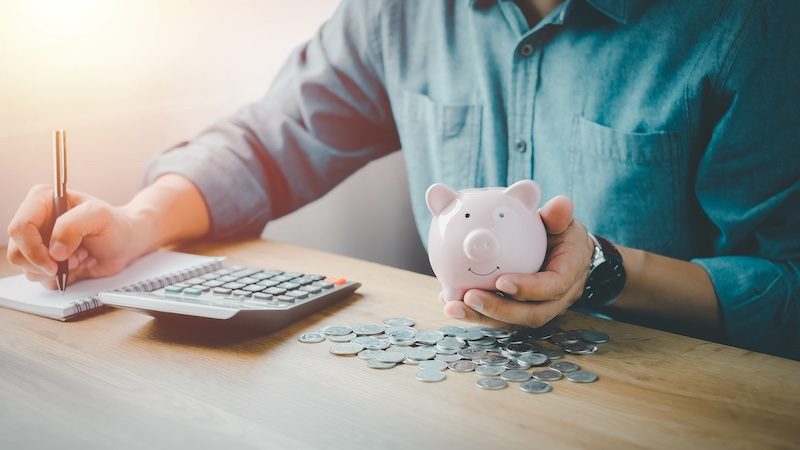

Auf die meisten Girokonten gibt es nach wie vor keine Zinsen. Doch beim Festgeldkonto sieht es nach der Zinsenwende anders aus. Wir verraten dir, warum du dein Erspartes nicht auf deinem Girokonto liegen lassen solltest und über wie viel Geld Zinsen du dich alternativ freuen kannst. Ein Rechenbeispiel.
Mit der Änderung des Leitzinses hat die Europäische Zentralbank (EZB) nach und nach die Zinswende eingeleitet. Auf viele Festgeldkonto gibt es seither wieder lukrative Zinsen. Doch wer davon profitieren möchte, sollte sein Erspartes nicht auf dem Girokonto liegen lassen – eine frei verfügbare Rücklage mal ausgenommen.
Festgeldkonto: So viel Geld geht dir auf dem Girokonto verloren
Im Idealfall erhält du deinen Lohn monatlich auf dein Girokonto. Noch besser ist es, wenn am Ende des Monats etwas davon übrig bleibt. Eine Rücklage auf dem Girokonto kann dabei zweifellos nicht schaden. Doch ab einem bestimmten Betrag lohnt es sich umzudenken.
Denn fast alle Girokonten sind nach wie vor zinsfrei. Wenn dein Erspartes auf einem Festgeldkonto liegt, sieht es allerdings schon anders aus. Tagesgeldkonten können außerdem eine zusätzliche Alternative sein, damit du dein Erspartes sukzessive aufbauen kannst.
Festgeldzinsen: Diese Zinsen kannst du bekommen – ein Beispiel
Ein Beispiel: Angenommen du hast 10.000 Euro auf deinem Girokonto und möchtest diesen Betrag anlegen, um Zinsen zu erhalten. Dann ist ein Festgeldkonto eine ideale Möglichkeit. Denn die Zinsen sind deutlich höher als auf einem Tagesgeldkonto.
Der Nachteil dabei: Bei einem Festgeldkonto vertraust du dein Geld der Bank über einen festgelegten Zeitraum an. Erst danach erhälst du die Zinsen. In diesem Zeitraum kannst du aber nicht auf dein Geld zugreifen – dafür sind die Zinsen wiederum höher.
Viele deutsche Banken locken beispielsweise mit einem Festgeldzins von rund drei Prozent – bei einigen europäischen sind es sogar bis zu 3,35 Prozent. Gehen wir von drei Prozent aus, würden mit einem Betrag von 10.000 Euro pro Jahr Zinsen in Höhe von 300 Euro herausspringen.
Festgeldkonto: So hoch sind die Zinsen mit 10.000 Euro Erspartem
Wenn du jedoch einen Notgroschen beiseite legen möchtest, auf den du jederzeit zugreifen kannst, dann ist ein Tagesgeldkonto eine zusätzliche Alternative. Denn selbst in Notfällen kannst du binnen eines Werktages auf das Geld zugreifen. Gleichzeitig ist die Versuchung geringer, dein Erspartes unnötig auszugeben, wenn es auf einem anderen Konto liegt.
Eine Faustregel besagt übrigens, dass man zwei bis drei Nettogehälter als Notgroschen beiseitelegen sollte. Was das Tagesgeldkonto angeht, locken viele deutsche Banken derzeit beispielsweise mit einem Tagesgeldzins von rund 1,6 Prozent – bei einigen europäischen sind es sogar bis zu 2,5 Prozent. Zudem sind einige Neobroker auf den Zinszug aufgesprungen.
Trade Republic lockt derzeit etwa mit Zinsen in Höhe von zwei Prozent. Beim Konkurrenten Scalable Capital sind es sogar 2,3 Prozent – allerdings nur für Abonnenten des Plus-Abonnements. Gehen wir deshalb von einem Tagesgeldzins von zwei Prozent aus.
Angenommen du splittest also deine 10.000 Euro, um einerseits von den höheren Festgelduinsen zu profitieren und andererseits auf einen Notgroschen von 5.000 Euro zugreifen zu können. Dann sieht die Rechnung wie folgt aus: 100 Euro Zinsen für den Anteil auf dem Tagesgeldkonto und 150 Euro für die 5.000 Euro auf dem Festgeldkonto. Macht in Summe 250 Euro, die dir mit einem Girokonto flöten gehen.
Dieser Artikel enthält Affiliate-Links, für die wir eine kleine Provision erhalten. Diese haben jedoch keinen Einfluss auf die inhaltliche Gestaltung unserer Beiträge.
Unser Zins-Tipp
Eröffne jetzt dein kostenloses Myntro Festgeld und erhalte 3,43 Prozent Zinsen auf dein Geld – und das garantiert für 12 Monate!
Anzeige
Auch interessant: